AlfaPay by Al Fardan Exchange
- 723.00المراجعات
- 3.6
- المطوّر
- AL FARDAN EXCHANGE
- تاريخ الإصدار
- 24/03/2022
لقطات الشاشة
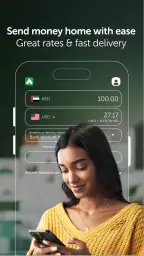
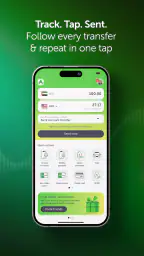
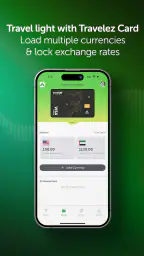
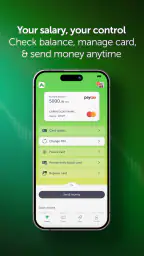
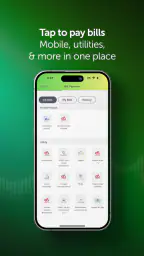
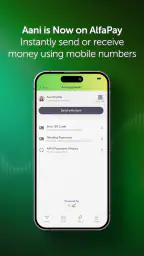
عندما أحتاج إلى إرسال أموال من الإمارات العربية المتحدة، أبحث أولًا عن خدمة تقلل الخطوات غير الضرورية وتوضح لي ما يحدث قبل أن أؤكد العملية. من هذا المنطلق جربت AlfaPay من شركة AL FARDAN EXCHANGE، وهو تطبيق مالي مجاني يركز على التحويلات المالية من الإمارات. انطباعي العام أنه مناسب لمن يريد إنجاز التحويل من الهاتف بدل زيارة الفرع في كل مرة، لكنه ليس خيارًا أختاره تلقائيًا لكل شخص أو لكل نوع من التحويلات.
الفكرة الأساسية بسيطة: تفتح التطبيق، تتعامل مع حسابك وخيارات التحويل من شاشة الهاتف، ثم تراجع التفاصيل قبل الإرسال. هذه البساطة مفيدة، خصوصًا في الأيام التي يكون فيها الذهاب إلى فرع أو مقارنة الإجراءات اليدوية أمرًا مزعجًا. لكن تطبيقات المال لا تُقاس بسرعة الواجهة وحدها؛ الوضوح، الثقة، سهولة تصحيح البيانات، وفهم الرسوم وسعر الصرف عوامل أهم من الشكل الجميل.
كيف يبدو التطبيق في وضعه الحالي؟
يأتي التطبيق ضمن فئة الشؤون المالية، ويطوره AL FARDAN EXCHANGE. وهو متاح مجانًا، مع تصنيف عمري PEGI 3، لذلك يبدو موجهًا إلى الاستخدام المالي اليومي للبالغين والعائلات، لا إلى فئة متخصصة مثل المستثمرين أو مستخدمي الأدوات المحاسبية. الحد الأدنى المطلوب هو أندرويد 7.0، وهي نقطة مريحة لمن لا يملك هاتفًا حديثًا جدًا.
أحببت أن وظيفة التطبيق واضحة منذ البداية. لا يحاول أن يكون محفظة متعددة الاستخدامات أو منصة استثمار أو تطبيقًا مصرفيًا كاملًا. تركيزه على التحويلات يجعل توقعاتي منه محددة: أريد إدخال بيانات المستفيد، معرفة ما سأدفعه وما سيصل، ثم متابعة العملية دون ارتباك. هذا التركيز أفضل من تطبيق يحشر خدمات كثيرة في واجهة واحدة، بشرط أن تكون خطوات التحويل نفسها مفهومة.
يُظهر حضور التطبيق بين المستخدمين أنه ليس تجربة هامشية؛ فقد تجاوز عدد مرات التثبيت مئة ألف، بينما يبلغ متوسط تقييمه 3.6 من 5 بناءً على نحو 2.2 ألف تقييم. أقرأ هذه الأرقام باعتبارها إشارة إلى استخدام فعلي مع وجود آراء متباينة. أما وجود نحو 723 مراجعة مكتوبة فيعني أن هناك تجارب كافية لتكوين انطباع عام، لكن المتوسط لا يوحي بتجربة مثالية للجميع.
في الاستخدام اليومي، أتعامل مع الشاشة الأولى باعتبارها نقطة قرار لا مجرد صفحة ترحيب. قبل أن أبدأ، أجهز اسم المستفيد وبياناته كما هي في الوثائق، وأتأكد من الدولة والعملة والوجهة. هذه العادة الصغيرة تقلل احتمال التوقف في منتصف العملية أو إدخال بيانات تحتاج إلى تصحيح لاحقًا. في تطبيق مالي، الدقة في التحضير أهم من محاولة إنهاء كل شيء بسرعة.
من يستفيد منه أكثر؟
أرى أن AlfaPay يناسب المقيمين في الإمارات الذين يرسلون مبالغ إلى عائلاتهم أو يجرون تحويلات شخصية بصورة متكررة. فائدته تظهر عندما يصبح الذهاب إلى مكتب الصرافة خطوة متكررة في الأسبوع أو الشهر. بدل تنظيم الوقت حول ساعات الفرع، يمكن بدء العملية من الهاتف ومراجعة التفاصيل في المكان الذي يناسبني.
هو مناسب أيضًا لمن يفضل الاحتفاظ بسجل رقمي للعمليات بدل الاعتماد على إيصال ورقي قد يضيع. وجود التحويلات داخل التطبيق يجعل الرجوع إلى العملية السابقة أكثر عملية من البحث بين الرسائل أو الأوراق، خصوصًا إذا كنت أرسل إلى أكثر من مستفيد. مع ذلك، لا أتعامل مع السجل الرقمي وحده كبديل عن تدوين رقم العملية أو حفظ الإيصال عند التحويلات المهمة.
أما الشخص الذي يريد أدوات مالية واسعة، مثل إدارة ميزانية مفصلة أو متابعة استثمارات أو دفع فواتير متعددة، فلن يجد هنا سببًا كافيًا لاستبدال تطبيقه الأساسي. قوة AlfaPay في المهمة المحددة، لا في تغطية كل جوانب الحياة المالية. وهذا يحدد بوضوح من سيكون مرتاحًا معه ومن سيشعر أنه محدود.
ما الذي تغير مع الإصدار الحالي؟
الإصدار الحالي هو 4.3.15، وقد بدأ التطبيق في 24/03/2022. وجود رقم إصدار متقدم نسبيًا مقارنة ببداية المشروع يوحي بأن التطبيق مر بمراحل تطوير متتابعة بدل أن يبقى نسخة أولى ثابتة. لكنني أميز بين هذا التطور وبين الادعاء بأن كل مشكلة حُلت؛ رقم الإصدار وحده لا يضمن أن كل هاتف أو كل حالة تحويل ستعمل بالطريقة نفسها.
ما يهم المستخدم الحالي هو أن التطبيق لم يعد فكرة تجريبية مرتبطة بإطلاق قديم فقط. عند الانتقال إلى إصدار أحدث، أتوقع عادةً تحسينات في الاستقرار وتوافقًا أفضل مع إصدارات أندرويد المختلفة، لكنني لا أبني قراري على توقع غير معلن. الأفضل بعد التحديث أن أراجع بيانات المستفيدين، وأن أتأكد من ظهور سجل العمليات كما كان، وألا أبدأ بتحويل كبير قبل اختبار المسار المعتاد.
التطوير الحقيقي في تطبيق مالي لا يظهر دائمًا في إضافة زر جديد. أحيانًا يكون في تقليل الالتباس بين المبلغ الذي أرسله والمبلغ الذي سيصل، أو في جعل رسالة الخطأ قابلة للفهم، أو في إعادة المستخدم إلى العملية دون فقدان ما أدخله. هذه تفاصيل صغيرة ظاهريًا، لكنها تحدد ما إذا كان التطبيق مريحًا أم مرهقًا عند وجود ضغط أو ضعف في الاتصال.
من وجهة نظري، أفضل طريقة للحكم على الإصدار الحالي هي استخدامه بمبلغ محدود أولًا. أختبر تسجيل الدخول، اختيار المستفيد، مراجعة سعر الصرف أو التكلفة الظاهرة، ثم أتابع حالة العملية. هذا لا يلغي الحاجة إلى قراءة الشروط أو التحقق من البيانات، لكنه يكشف بسرعة إن كان سير العمل يناسبني قبل الاعتماد عليه في تحويل عاجل.
سيناريو يومي يوضح قيمته
لنفترض أنني أريد إرسال مبلغ إلى أحد أفراد عائلتي في نهاية يوم عمل مزدحم. لدي بيانات المستفيد محفوظة، لكنني لا أريد القيادة إلى فرع أو الانتظار. أفتح التطبيق، أراجع اسم المستفيد والوجهة، ثم أتحقق من المبلغ النهائي قبل التأكيد. إذا كانت الشاشة تعرض التفاصيل بوضوح، أستطيع اتخاذ القرار بسرعة أكبر من الطريقة الورقية.
النقطة المهمة هنا ليست أن التطبيق يجعل التحويل فوريًا في كل حالة، بل أنه ينقل جزءًا كبيرًا من التحضير إلى الهاتف. بعد التأكيد، أحتفظ برقم العملية أو صورة من الإيصال الرقمي، ثم أرسل للمستفيد المعلومات اللازمة بدل الاكتفاء بعبارة عامة مثل “تم الإرسال”. هذه الخطوة مفيدة عند الحاجة إلى التحقق لاحقًا أو عند اختلاف توقيت وصول المبلغ عن المتوقع.
لو كنت أرسل إلى مستفيد جديد، أبطئ العملية عمدًا. أراجع تهجئة الاسم والبيانات مرة ثانية، لأن سهولة التطبيق قد تدفعني إلى التعامل مع التحويل كأنه رسالة عادية يمكن التراجع عنها. في التحويلات المالية، الخطأ في خانة واحدة قد يكون أكثر إزعاجًا من بطء التطبيق، ولذلك لا أعتبر قلة النقرات نجاحًا إذا جاءت على حساب المراجعة.
نقاط عملية لا تظهر من الوصف المختصر
أول نصيحة أطبقها هي الفصل بين مرحلتي “إعداد المستفيد” و“إرسال المال”. عندما أضيف مستفيدًا، لا أرسل مبلغًا كبيرًا في اللحظة نفسها. أتحقق من الاسم والوجهة، ثم أعود إلى العملية بعد مراجعة هادئة. هذا الأسلوب يقلل أثر التسرع، خصوصًا عند استخدام لوحة مفاتيح الهاتف أو عند التعامل مع أسماء متشابهة.
النصيحة الثانية هي مقارنة المبلغ النهائي، لا الرقم الذي أكتبه في خانة الإرسال فقط. ما يهم عائلتي في الجهة الأخرى هو ما يصل إليها، وما يهمني هو التكلفة الكاملة. لذلك أقرأ ملخص العملية قبل الضغط على التأكيد، وأنتبه إلى العملة والوجهة وأي تفاصيل مرتبطة بالتحويل. إذا لم أفهم سطرًا، أعتبر ذلك سببًا للتوقف لا دعوة للتخمين.
النصيحة الثالثة تتعلق بالاتصال. لا أبدأ عملية حساسة في شبكة عامة متقطعة، ولا أضغط زر التأكيد أكثر من مرة إذا تأخرت الشاشة. في هذه الحالة أتحقق أولًا من سجل العمليات أو من حالة الطلب قبل إعادة المحاولة، حتى لا أتعامل مع التأخير وكأنه فشل مؤكد. هذه عادة مهمة في أي تطبيق تحويل، لكنها أكثر أهمية عندما يكون المستخدم مستعجلًا.
أما النصيحة الرابعة فهي الاحتفاظ بمعلومة مرجعية لكل تحويل: التاريخ، المستفيد، المبلغ، ورقم العملية إن ظهر. لا أحتاج إلى تحويل الهاتف إلى دفتر حسابات، لكن هذه الملاحظات تساعدني على مطابقة التحويل مع كشف الحساب أو مع رسالة المستفيد. كما أنها تجعل التواصل مع الدعم أكثر تحديدًا إذا احتجت إلى الاستفسار عن عملية بعينها.
وأخيرًا، لا أستخدم جهازًا مشتركًا أو أترك جلسة التطبيق مفتوحة دون حاجة. التطبيق مالي حتى لو كان مجانيًا وسهل الاستخدام، وأتعامل مع الهاتف كجزء من سلسلة الأمان. قفل الشاشة، تحديث النظام، وتجنب مشاركة رموز الدخول عادات أهم من أي اختصار داخل الواجهة.
كيف يقارن بالبدائل المعتادة؟
مقابل زيارة فرع الصرافة، يمنحني AlfaPay مرونة أكبر في بدء التحويل، ويقلل الوقت المرتبط بالتنقل والانتظار. الفرع يظل أفضل في الحالات التي أحتاج فيها إلى مساعدة مباشرة، أو عندما تكون بيانات المستفيد معقدة، أو عندما أريد من موظف أن يشرح لي الإجراء خطوة بخطوة. التطبيق يفوز في الروتين المتكرر، بينما يفوز الفرع في الحالات غير الواضحة.
ومقابل تطبيق مصرفي تقليدي، يبدو AlfaPay أكثر تخصصًا في التحويلات المرتبطة بخدمة الصرافة. التطبيق المصرفي قد يكون أنسب لمن يريد رؤية الحسابات والبطاقات والمدفوعات في مكان واحد، بينما أفضّل هذا التطبيق عندما تكون مهمتي الأساسية إرسال المال من الإمارات ولا أريد التنقل بين أقسام مصرفية كثيرة.
أما المحافظ الرقمية، فقد تكون أسرع في التحويلات الداخلية أو في المدفوعات اليومية، لكنها لا تخدم بالضرورة نفس نمط التحويل الدولي أو خدمة الصرافة. لذلك لا أختار بينهما على أساس الشهرة؛ أسأل أولًا: هل أحتاج تحويلًا من الإمارات إلى وجهة محددة، أم أريد دفعًا محليًا سريعًا؟ الإجابة تحدد الأداة المناسبة أكثر من تصميم التطبيق.
في المقابل، أجد أن الخدمة الإلكترونية لا تعني تلقائيًا أن كل تحويل أقل تكلفة. سعر الصرف والرسوم والوجهة والمبلغ عوامل يجب مراجعتها في كل مرة. إذا كان البديل يقدم قيمة نهائية أفضل بوضوح لتحويلي المعتاد، فقد أستخدمه حتى لو كان أقل راحة. الراحة مهمة، لكنها لا تبرر تجاهل المبلغ الذي سيصل إلى المستفيد.
ما قد يسبب الاحتكاك للمستخدم؟
أكبر نقطة احتكاك محتملة هي أن المستخدم قد يتوقع نتيجة فورية لمجرد أن بدء العملية يتم من الهاتف. كلمة “فوري” في تجربة المستخدم قد تعني فتح التطبيق بسرعة، لكنها لا تضمن أن كل مرحلة لاحقة ستنتهي في اللحظة نفسها. لذلك أتعامل مع التحويل العاجل بحذر، وأبدأ مبكرًا إذا كان المال مطلوبًا في موعد محدد.
التقييم المتوسط البالغ 3.6 يعكس بالنسبة لي حاجة إلى توقع تجربة متفاوتة. قد يعمل المسار بسلاسة في تحويل معتاد، ثم تظهر أسئلة مختلفة عند تغيير الدولة أو المستفيد أو الجهاز. لا أستنتج من ذلك أن التطبيق غير صالح، لكنني لا أنصح بالاعتماد عليه لأول مرة في ظرف لا يسمح بأي تأخير.
هناك أيضًا فرق بين معرفة كيفية النقر ومعرفة ما تعنيه العملية. المستخدم الجديد قد يركز على زر الإرسال وينسى مراجعة العملة أو بيانات المستفيد. لهذا أرى أن التطبيق يناسب الشخص المستعد لقراءة الملخص النهائي، لا من يريد تأكيد العملية بأسرع شكل ممكن دون تدقيق.
ومن القيود العملية أن التطبيق ليس بديلًا عن التواصل البشري في كل موقف. إذا كانت لديك حالة غير معتادة أو بيانات تحتاج إلى تفسير، فقد تكون زيارة الفرع أو التواصل مع الجهة المختصة أفضل من تكرار المحاولة داخل التطبيق. هذه ليست مشكلة خاصة بالتطبيق وحده، لكنها سبب واضح لعدم إلغاء القنوات التقليدية تمامًا.
أسئلة أطرحها قبل الاعتماد عليه
هل يناسب التحويل الشهري المتكرر؟ نعم، إذا كانت وجهتك ثابتة وبيانات المستفيد صحيحة، لأن قيمة التطبيق تظهر في تقليل الأعمال المتكررة. لكنني أظل أراجع ملخص كل عملية بدل الاعتماد على الذاكرة، حتى لو كان المستفيد نفسه.
هل أستخدمه لتحويل كبير من أول مرة؟ لا أبدأ بذلك. أختبر المسار بمبلغ محدود، وأتأكد من فهم التكلفة وحالة العملية والوصول المتوقع. بعد أن تصبح الخطوات مألوفة، يمكنني اتخاذ قرار أكثر اطمئنانًا، لكنني لا أعتبر سهولة التسجيل ضمانًا كافيًا.
هل هو أفضل من البنك أو المحفظة؟ ليس بصورة مطلقة. هو خيار منطقي عندما يكون التحويل من الإمارات هو المهمة الأساسية، بينما قد يكون البنك أنسب لإدارة أموالي كاملة، وقد تكون المحفظة أفضل للدفع المحلي السريع. المقارنة الصحيحة تعتمد على الوجهة، التكلفة، ومدى حاجتي إلى خدمة مباشرة.
هل يناسب هاتفًا قديمًا؟ الحد الأدنى هو أندرويد 7.0، وهذا يفتح المجال لأجهزة ليست حديثة جدًا. مع ذلك، أحرص على تحديث النظام والتطبيق قدر الإمكان، لأن تجربة التطبيقات المالية لا تعتمد على رقم النظام وحده؛ الاستقرار، مساحة التخزين، والاتصال عوامل تؤثر أيضًا.
هل أعتمد على التقييم وحده؟ لا. متوسط 3.6 مفيد كإشارة عامة، لكنه لا يخبرني إن كانت المراجعات تتعلق بتسجيل الدخول أو سرعة التحويل أو حالات خاصة. أستخدمه مع تجربتي الصغيرة ومع وضوح التفاصيل في العملية، لا كحكم نهائي منفصل عن احتياجاتي.
ما الذي أراقبه مع استمرار التطوير؟
مع الإصدار 4.3.15، أراقب أولًا كيف يتعامل التطبيق مع الاستقرار بعد التحديثات، خصوصًا أثناء إدخال بيانات مستفيد جديد أو العودة إلى عملية بدأت ولم تكتمل. أراقب أيضًا وضوح الرسائل عند وجود خطأ؛ الرسالة الجيدة لا تقول فقط إن العملية فشلت، بل تساعدني على معرفة الخطوة التالية دون تكرار عشوائي.
كما أراقب مقدار المعلومات التي أراها قبل التأكيد. كلما كان عرض المبلغ النهائي والوجهة والتفاصيل أكثر وضوحًا، قل احتمال اتخاذ قرار غير مقصود. بالنسبة لي، هذه التحسينات أهم من إضافة عناصر تجميلية، لأنها تؤثر مباشرة في الثقة وسلامة الاستخدام.
وأنتظر من أي تطور مستقبلي أن يحافظ على البساطة من دون إخفاء التفاصيل. المستخدم يريد سرعة، لكنه يريد أيضًا أن يفهم أين يذهب المال وماذا يفعل إذا تأخرت العملية. أفضل تحديث هو الذي يجعل المسار أقصر عندما تكون الحالة عادية، ويقدم إرشادًا أوضح عندما تصبح الحالة غير عادية.
في النهاية، أرى AlfaPay خيارًا عمليًا لمن يعيش في الإمارات ويحتاج إلى تحويلات مالية متكررة من الهاتف، خصوصًا إذا كان يفضل خدمة متخصصة بدل تطبيق مصرفي مزدحم. كونه مجانيًا، ودعمه لأندرويد 7.0، وانتشاره بين أكثر من مئة ألف تثبيت، كلها نقاط تجعل تجربته سهلة البدء. لكنني لا أصفه بأنه حل شامل أو مضمون التفوق على كل بديل.
توصيتي الشخصية هي أن تبدأ بتحويل صغير، تراجع كل معلومة قبل التأكيد، وتحفظ مرجع العملية بعد الإرسال. إذا كانت وجهتك المعتادة واضحة وكانت قيمة الراحة مهمة لك، فقد يصبح التطبيق جزءًا مفيدًا من روتينك. أما إذا كنت تحتاج إلى شرح مباشر، أو إدارة مالية متكاملة، أو ضمانات زمنية صارمة لتحويل غير معتاد، فالأفضل أن تقارن بينه وبين الفرع أو البنك قبل الاعتماد عليه وحده.
أبرز المزايا
- واجهة بسيطة تسهّل الوصول إلى خدمات التحويل والدفع بسرعة.
- إمكانية إدارة أكثر من خدمة مالية من تطبيق واحد.
- يوفر تفاصيل المعاملات لتسهيل متابعة الحوالات والمدفوعات.
- الاعتماد على علامة صرافة معروفة يعزز ثقة بعض المستخدمين.
- مناسب للمستخدمين الذين يفضلون إنجاز معاملاتهم دون زيارة الفرع.
القيود
- قد تختلف الخدمات المتاحة حسب بلد المستخدم ونوع الحساب.
- يتطلب إدخال بيانات شخصية ومالية لإتمام التسجيل والتحقق.
- قد تستغرق بعض التحويلات وقتًا بحسب الوجهة ووسيلة الإرسال.
- رسوم الصرف أو التحويل قد لا تكون واضحة قبل إتمام العملية دائمًا.
- تعتمد بعض الوظائف على اتصال إنترنت مستقر وتحديث التطبيق باستمرار.
الأسئلة الشائعة
ما هو تطبيق AlfaPay من شركة الفردان للصرافة، وما الخدمات التي يقدمها؟
تطبيق AlfaPay هو منصة رقمية تابعة لشركة الفردان للصرافة، صُممت لتسهيل تنفيذ عدد من خدمات تحويل الأموال وإدارة المعاملات المالية عبر الهاتف. بعد إنشاء الحساب والتحقق من الهوية، يمكن للمستخدم الاطلاع على خيارات التحويل المتاحة، إدخال بيانات المستفيد، مراجعة الرسوم وسعر الصرف، ثم متابعة حالة العملية. تختلف الخدمات المتوفرة بحسب بلد الإقامة واللوائح المحلية.
هل يتطلب تطبيق AlfaPay إنشاء حساب والتحقق من الهوية قبل استخدامه؟
نعم، يحتاج المستخدم عادةً إلى إنشاء حساب باستخدام بياناته الشخصية ورقم هاتف صالح، وقد يُطلب منه إكمال إجراءات التحقق من الهوية قبل الاستفادة من خدمات التحويل أو المعاملات المالية. قد تشمل العملية رفع مستندات رسمية أو تقديم معلومات إضافية وفق متطلبات مكافحة غسل الأموال وسياسات شركة الفردان للصرافة. لذلك يُفضل تجهيز هوية سارية والتأكد من صحة البيانات المدخلة.
هل يمكن استخدام AlfaPay لإرسال الأموال إلى جميع الدول والمستفيدين؟
لا يعني توفر التطبيق أن التحويلات متاحة إلى كل الدول أو لجميع أنواع الحسابات. تعتمد إمكانية الإرسال على بلد المرسل، وجهة المستفيد، العملة، القوانين المحلية، وشبكات التحويل التي تدعمها شركة الفردان للصرافة. قبل تأكيد العملية، يعرض التطبيق عادةً تفاصيل المستفيد والرسوم وسعر الصرف ووسيلة الاستلام. ينبغي مراجعة هذه المعلومات والتأكد من دقتها لتجنب التأخير أو رفض التحويل.
ما الرسوم وسعر الصرف في تطبيق AlfaPay، وهل توجد تكاليف إضافية؟
تختلف رسوم استخدام AlfaPay وسعر الصرف بحسب قيمة التحويل، الدولة المستقبلة، العملة، طريقة الدفع، وطريقة استلام الأموال. قد تظهر أيضاً تكاليف مرتبطة بالبنوك أو الجهات الوسيطة، ولا تكون كل الرسوم ثابتة لجميع المستخدمين. من الأفضل مراجعة ملخص العملية داخل التطبيق قبل الضغط على زر التأكيد، مع الانتباه إلى المبلغ الذي سيصل فعلياً إلى المستفيد وأي شروط ترويجية مطبقة.
هل تطبيق AlfaPay آمن، وماذا أفعل إذا واجهت مشكلة في التحويل أو الحساب؟
يستخدم تطبيق AlfaPay إجراءات تسجيل دخول والتحقق وحماية للمعاملات بهدف تقليل مخاطر الوصول غير المصرح به، لكن أمان الحساب يعتمد أيضاً على المستخدم. لا تشارك كلمة المرور أو رموز التحقق، وتجنب تثبيت التطبيق من مصادر غير رسمية. إذا تأخر التحويل أو ظهرت عملية غير معروفة أو تعذر الدخول، احتفظ برقم المرجع وتواصل مع دعم الفردان للصرافة عبر القنوات الرسمية فقط.


